
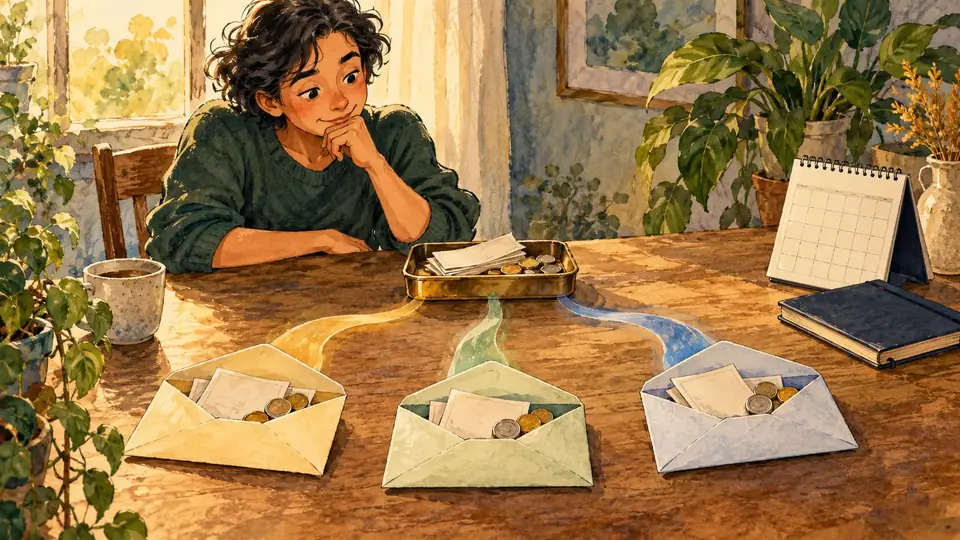
Uang hadiah sering terasa berbeda dari gaji meskipun nominalnya sama. Orang dapat memberi label untuk liburan, kebutuhan rumah, atau tabungan lalu memperlakukan setiap kelompok secara terpisah. Label tersebut dapat membantu pengaturan, tetapi juga mengaburkan keadaan keseluruhan.
Richard H. Thaler membahas mental accounting dalam Journal of Behavioral Decision Making pada 1999. Telaahnya menempatkan cara orang membatasi dan mengelompokkan keputusan sebagai unsur perilaku ekonomi. Konsep ini merupakan penjelasan mengenai penilaian pilihan, bukan aturan akuntansi formal atau diagnosis bagi individu.
Contoh rekaan: seseorang menolak pengeluaran kecil dari pos belanja harian tetapi menghabiskan hadiah dalam jumlah lebih besar tanpa memeriksa tagihan mendatang. Label hadiah membuat pengeluaran terasa berada di luar anggaran, padahal keduanya memakai sumber daya yang sama.
Pengelompokan tidak selalu merugikan. Pos khusus dapat mengingatkan tujuan dan membatasi belanja impulsif. Masalah muncul ketika batas antarpos membuat kewajiban penting tidak terlihat atau biaya keseluruhan tidak dibandingkan. Kegunaan sistem perlu dinilai berdasarkan keputusan yang dibantunya.
Cara membaca yang berguna adalah memeriksa setiap pos sekaligus jumlah total dan waktu kebutuhan. Artikel ini tidak menetapkan pembagian anggaran tertentu. Ia mengajak pembaca menyadari bahwa cara memberi nama pada uang dapat memengaruhi pilihan, sehingga label perlu dipakai dengan sengaja.
Sumber & referensi
- Richard H. Thaler (1999). Mental Accounting Matters. Journal of Behavioral Decision Making12(3):183–206. DOI: 10.1002/(SICI)1099-0771(199909)12:3<183::AID-BDM318>3.0.CO;2-F.
- https://onlinelibrary.wiley.com/doi/10.1002/(SICI)1099-0771(199909)12:3%3C183::AID-BDM318%3E3.0.CO;2-F
- Diakses 19 Oktober 2026; klaim dibatasi pada abstrak dan bibliografi, bukan telaah seluruh teks penuh.
Komentar 0
Komentar diperiksa pengelola sebelum tampil. Mari berdiskusi dengan saling menghormati.
Belum ada komentar. Jadilah yang pertama berbagi pendapat.